Nanoempreendedor já vale no RS e dispensa IBS e CBS para quem fatura menos de R$ 40,5 mil por ano
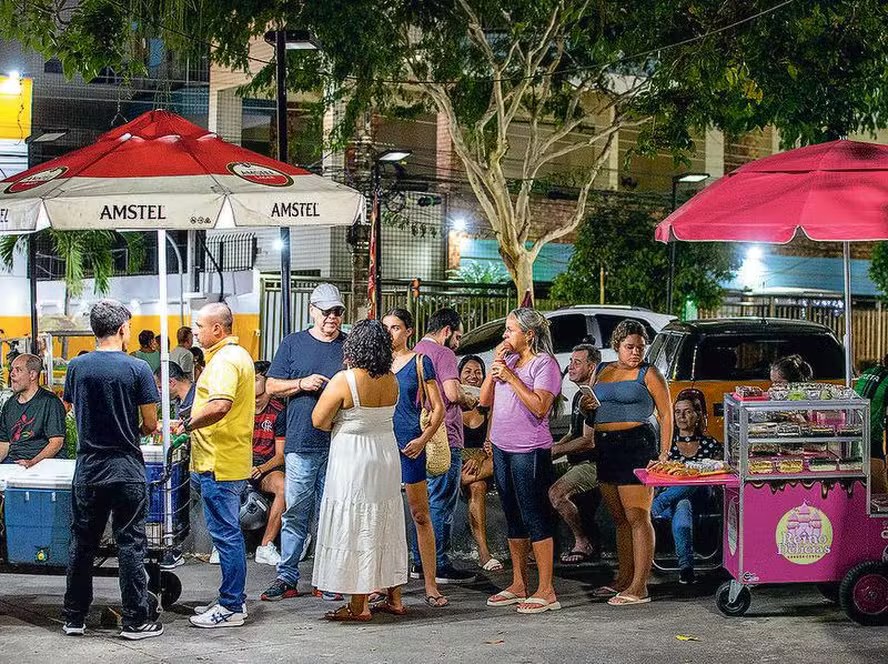
A reforma tributária criou uma nova condição para pequenos trabalhadores autônomos: o nanoempreendedor. A categoria já está prevista em lei e vale em todo o país, inclusive no Rio Grande do Sul e no Vale do Taquari.
Pela regra geral, pode ser considerado nanoempreendedor quem atua como pessoa física, não está enquadrado como MEI e possui receita bruta anual inferior a R$ 40,5 mil.
O principal efeito é a dispensa do pagamento de IBS e CBS, os novos tributos criados pela reforma tributária para substituir gradualmente impostos atualmente cobrados sobre o consumo.
Na prática, o trabalhador não precisa abrir uma empresa nem solicitar um CNPJ específico para ser considerado nanoempreendedor. O enquadramento depende do tipo de atividade, do faturamento e do cumprimento das condições previstas na legislação.
Entre os exemplos estão trabalhadores que exercem pequenos serviços por conta própria, como jardinagem e outras atividades de baixo faturamento.
Para motoristas de aplicativo e entregadores existe uma regra diferenciada. Apenas 25% do valor bruto recebido é considerado para verificar o limite de enquadramento. Assim, um motorista que receba R$ 120 mil ao longo do ano, por exemplo, teria R$ 30 mil considerados para fins dessa regra.
Outra novidade foi regulamentada em agosto de 2026. A Receita Federal e o Comitê Gestor do IBS dispensaram os nanoempreendedores da inscrição no CNPJ para fins dos novos tributos e também da emissão dos documentos fiscais eletrônicos previstos especificamente para IBS e CBS, medida válida até o fim de 2028.
Apesar da simplificação, a categoria não deve ser confundida com o MEI. O nanoempreendedor continua sendo pessoa física e não recebe automaticamente cobertura previdenciária por esse enquadramento. Quem deseja aposentadoria e outros benefícios do INSS precisa observar as formas próprias de contribuição previdenciária.
Também é importante destacar que a dispensa se refere ao IBS e à CBS. Isso não significa isenção automática de Imposto de Renda, licenças municipais, exigências sanitárias ou outras obrigações que possam existir conforme a atividade exercida.
No Rio Grande do Sul, a nova classificação já aparece nos sistemas relacionados à implantação da reforma tributária. Portanto, moradores do Vale do Taquari que se enquadrem nas condições previstas podem ser alcançados pela regra, sem necessidade de adesão específica dos municípios.
A principal mudança é justamente permitir que atividades econômicas muito pequenas tenham um tratamento tributário mais simples, sem submetê-las à mesma estrutura aplicada a negócios de maior porte.